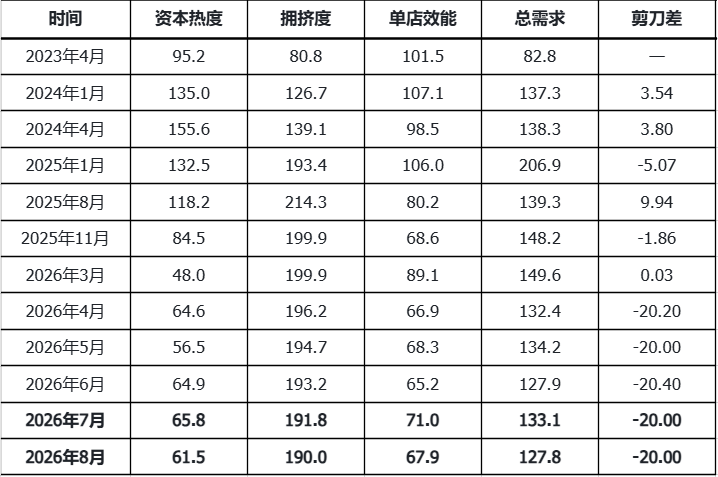
独牙联合优泽计费系统,基于优泽及主流平台台球商家大数据的综合追踪与推算,定期发布【台球行业景气指数】。继4月首次发布后,7、8两月数据带来更清晰的行业图景:7、8两月合计新注册商户超11500家,倒闭15000+,月均净减少约1980家,与5-6月的月均净减少约2000家基本持平,出清节奏趋于平稳。球房月均台费在7月回升至20769元后,8月稳定在20006元,连续两个月持稳于2万元关口。我们坚持用真实数据说话,让每一次经营决策都有据可依。
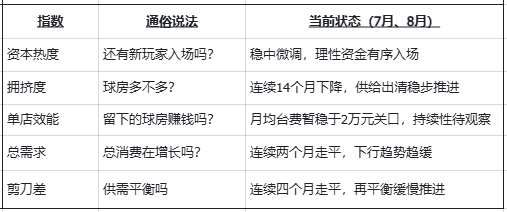
【逐项解读】
1. 资本热度:7月65.8,8月61.5(稳中微调)
状态:7月新增约6120家,8月新增约5453家,环比回落约11%。资本热度指数从7月的65.8微调至8月的61.5。
分析:8月新增球房小幅回落,但仍保持在5000家以上的水平。经历了大半年的深度调整后,台球领域的创业和投资更趋谨慎、理性。一个值得注意的变化是,新开球房在前期投入上普遍更加精打细算,二手设备、租赁球桌等轻资产模式占比有所提升,反映出行业重资产模式面临调整压力。这种变化是否会催生新的行业模式,值得持续关注。
结论:资本热度稳中微调,理性资金仍在有序入场。球桌租赁等轻资产模式的升温,或许是行业结构调整的一个信号。
2. 拥挤度:7月191.8,8月190.0(连续第14个月下降)
状态:球房数量从6月的约250000家降至7月的约248890家,再降至8月的约246077家。7月净减少约1158家,8月净减少约2813家。拥挤度指数从7月的191.8进一步降至8月的190.0,连续第14个月下降。
分析:供给出清仍在继续,节奏稳定。7-8月月均净减少约1986家,与5-6月月均净减少约1996家基本持平,出清节奏趋于平稳。低效供给持续退场,留下的空间正在为优质门店释放。
结论:供给出清稳步推进,竞争压力持续缓解,行业正在为下一轮良性发展腾出空间。
3. 单店效能:7月71.0,8月67.9(台费重新站上2万元关口)
状态:7月月均台费20769元,环比上涨4.6%,重新站上2万元关口;8月月均台费20006元,环比微降3.7%,连续两个月保持在2万元附近。
分析:7月台费反弹后,8月并未大幅回落,而是在2万元附近完成了一次“压力测试”。台费的底部区间可能正在探明——6月的19416元或许是这轮周期的低点。价格战打到极致后,继续降价的空间已经非常有限,市场正在从“拼价格”转向“拼体验”。但同时也需要注意到,7-8月正值暑期消费旺季,台费的回升是否具有持续性,还有待观察。
结论:台费在2万元附近获得暂时支撑,但持续性仍需观察。能扛到现在的球房,正在迎来经营环境的边际改善。
4. 总需求:7月133.1,8月127.8(降幅收窄)
状态: 7月总需求指数回升至133.1,8月回落至127.8,与6月(127.9)基本持平,未再出现趋势性下滑。
分析: 过去半年总需求从峰值206.9一路下滑,6月触及阶段性低点后,7月一度反弹至133.1,8月虽小幅回落,但回落幅度较前期收窄。暑期消费旺季的到来,对需求端形成了一定支撑。但回升的斜率并不陡峭,且需求改善在多大程度上来自季节性因素,在多大程度上来自行业自身修复,还需要更多数据来分辨。
结论: 总需求降幅边际收窄,但暑期季节性因素或有贡献,是否形成趋势性改善仍需后续数据验证。
5. 剪刀差:7月-20.0,8月-20.0(连续四个月走平)
状态:剪刀差指数7月为-20.0,8月为-20.0,连续四个月(5-8月)维持在-20附近,未再继续走阔。
分析:剪刀差从4月的-20.2触底后,5-8月持续稳定在-20左右,没有再创新低。这说明供需失衡最剧烈的阶段可能已经过去——供给出清在稳步推进,需求降幅在持续收窄,两边正在从“加速背离”走向“逐步收敛”。虽然剪刀差由负转正还需要时间,但不再扩大本身就是一个值得关注的信号。
结论:剪刀差连续四个月走平,供需再平衡正在缓慢推进。
总结:
7-8月数据呈现出一个相对清晰的特征:出清节奏趋缓,暑期需求有所释放。与此同时,球桌租赁等轻资产模式在新开球房中的占比呈上升趋势。
台费在7月反弹后,8月守住了2万元关口,没有继续下跌;总需求连续两个月走平,剪刀差连续四个月稳定在-20左右,这些变化表明,行业可能正在从“加速下行”进入“减速磨底”的阶段。
但同时也需要保持审慎:7-8月是传统暑期消费旺季,学生放假对台球消费有阶段性的拉动作用。台费的回升、需求的走平,在多大程度上来自行业自身的修复,在多大程度上来自季节性因素,还需要后续数据来做出更清晰的分辨。行业正在经历一场深刻的新陈代谢,长期结构调整的方向相对明确,但短期节奏与力度仍需跟踪。
每一次阵痛,都是行业在为下一次生长腾出空间。独牙,永远和热爱台球行业的人在一起,为行业抱薪、为球房减负!高端球桌不用买,独牙开启“租时代”!首批日租19元!
备注说明:
本报告中的所有预测和结论,未结合行业其他因素(如宏观经济、消费趋势、政策变化等)。行业研究者可以本数据为基础进行延伸分析和预测,我们仅对数据本身的准确性负责,不对基于本数据所做的任何延伸判断和决策负责。